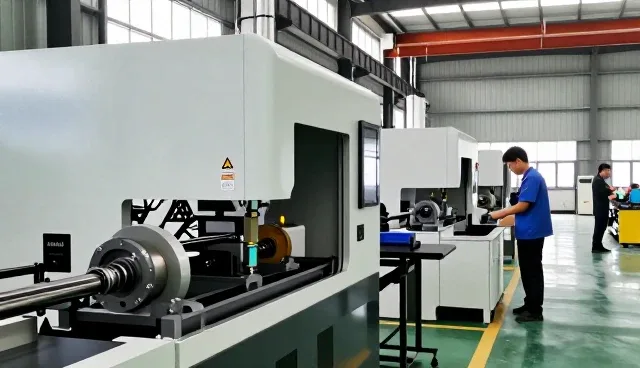
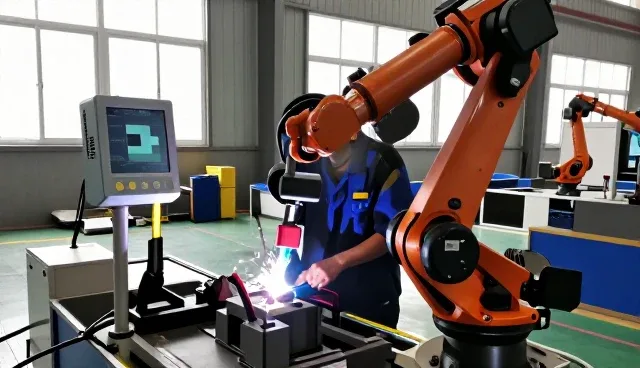
机械制造行业近年来经历了显著的变化,尤其是在金属铸件的生产与成本核算方面。随着市场竞争的加剧和客户需求的多样化,企业必须不断优化成本结构以提升盈利能力。金属铸件作为机械制造的重要组成部分,其成本核算直接关系到企业的整体运营效率。行业变化不仅体现在原材料价格波动和生产工艺的升级,还涉及供应链管理的精细化。因此,企业在进行成本核算时,需要充分考虑这些因素,以确保成本控制的准确性与可持续性。
在连锁门店的应用场景中,金属铸件的成本核算更需精细化管理。门店数量的增加使得库存管理和物流成本成为重要考量。企业需要通过标准化的成本核算体系,确保每一家门店的运营成本透明可控。此外,连锁门店的集中采购模式也能在一定程度上降低采购成本,但同时也对库存周转率提出了更高要求。因此,在进行金属铸件成本核算时,应结合门店的实际需求,制定灵活的预算与成本分配策略。
实际案例表明,金属铸件成本核算的成功实施能够显著提升企业的运营效率。某机械制造企业在引入精细化成本核算体系后,通过分析铸件生产各环节的成本结构,成功识别出原材料浪费和能源消耗较高的环节。通过对生产流程的优化和供应链的整合,该企业将铸件成本降低了12%,同时提高了生产效率。这一案例表明,科学的成本核算体系不仅有助于控制成本,还能推动企业整体管理水平的提升。
在实际操作中,金属铸件成本核算需要涵盖多个关键环节,包括原材料采购、生产工艺、能源消耗和仓储物流等。企业应建立完善的成本核算流程,确保每一项成本都能被准确记录和分类。同时,借助信息化管理系统,企业可以实时监控成本变化,及时调整预算和采购策略。此外,定期的成本分析和审计也是确保成本核算准确性的必要手段,有助于企业发现潜在的成本节约空间。
针对机械制造企业的实际情况,选择合适的成本核算方法至关重要。目前主流的成本核算方法包括完全成本法、变动成本法和标准成本法。完全成本法适用于生产规模较大的企业,能够全面反映所有成本;变动成本法则更适合于需要灵活应对市场波动的企业;标准成本法则适用于需要精确预算控制的场景。企业在选择成本核算方法时,应结合自身经营特点和行业需求,选择最适合的核算方式,以提升成本管理的科学性。
在实施金属铸件成本核算的过程中,企业应注重与供应商和合作伙伴的协同合作。通过建立长期稳定的合作关系,企业可以获得更优惠的采购价格和更高效的物流支持。同时,与供应商共享成本数据也有助于优化供应链管理,降低整体运营成本。此外,企业还应定期评估供应链的效率,及时调整采购策略,确保成本核算数据的准确性和时效性。
葫芦岛市连山区慧东玻璃经销处作为一家专注于金属铸件销售的企业,深知成本核算在机械制造行业中的重要性。该企业在实际运营中,通过引入精细化的成本核算体系,有效控制了金属铸件的采购和生产成本,提升了整体运营效率。未来,慧东玻璃经销处将继续优化成本核算流程,强化供应链管理,以更好地服务于连锁门店客户,实现企业的可持续发展。